

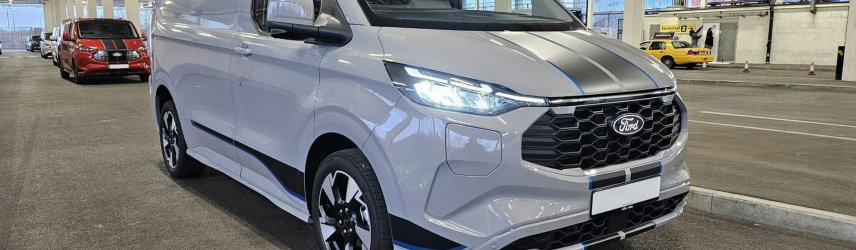
Ford Transit od lat jest jednym z najczęściej wybieranych aut dostawczych w firmach. I trudno się dziwić. Ma sensowną ładowność, dobrą dostępność części, szeroką sieć serwisową i sporo wersji nadwozia. Dla jednych będzie wołem roboczym do codziennych zadań, dla innych mobilnym narzędziem pracy, które musi po prostu zarabiać na siebie od pierwszego dnia. Właśnie dlatego pytanie o leasing Forda Transita dostawczego albo zakup na własność wraca jak bumerang.
Ford Transit w firmie - dlaczego tak często trafia do przedsiębiorców?
Ford Transit ma mocną pozycję, bo łączy kilka cech, których przedsiębiorcy naprawdę potrzebują. To nie jest tylko „duże auto do firmy”. To model, który można dopasować do branży. Występuje jako furgon, brygadówka, podwozie pod zabudowę czy wersja z różnymi długościami i wysokościami nadwozia. Dzięki temu sprawdza się zarówno w budowlance, jak i w transporcie, serwisie technicznym czy handlu hurtowym.
W codziennej pracy liczy się też przewidywalność. Ford Transit daje ją w sensownym stopniu. Części są łatwo dostępne, mechanicy znają ten model, a rynek wtórny jest aktywny. To ważne, bo samochód dostawczy nie powinien stać w serwisie dłużej niż trzeba. Każdy przestój oznacza przecież stratę. Z perspektywy firmy to nie jest auto „dla przyjemności”, tylko narzędzie. I właśnie dlatego jego finansowanie trzeba dobrze przemyśleć.
Wielu właścicieli firm patrzy też na wizerunek. Nowszy Transit wygląda profesjonalnie i dobrze znosi firmowe oklejenie. Do tego można go wyposażyć w systemy wspomagające kierowcę, lepsze multimedia i praktyczne rozwiązania w przestrzeni ładunkowej. Gdy auto ma jeździć codziennie, takie detale naprawdę robią różnicę.
Leasing Forda Transita dostawczego - jak działa i komu się opłaca?
Leasing Forda Transita dostawczego to dziś jedna z najczęściej wybieranych form finansowania auta firmowego. Nic dziwnego. Nie trzeba zamrażać dużej gotówki, a pojazd można zacząć wykorzystywać od razu. Firma płaci opłatę wstępną, potem raty, a po zakończeniu umowy zwykle decyduje, czy wykupi auto, czy wymieni je na nowe.
Leasing operacyjny jest popularny przede wszystkim dlatego, że dobrze współgra z bieżącą działalnością. Raty można zaliczać do kosztów, a VAT rozlicza się zgodnie z zasadami obowiązującymi dla danego sposobu używania auta. W praktyce oznacza to większą przewidywalność wydatków. Przedsiębiorca wie, ile płaci co miesiąc, i nie musi od razu wyciągać dużych środków z konta.
Leasing operacyjny a finansowy
W przypadku leasingu operacyjnego samochód przez cały czas trwania umowy pozostaje własnością leasingodawcy. To korzystne dla firm, które chcą użytkować auto przez kilka lat i potem je wymienić. Taki model często wybierają przedsiębiorcy, którzy lubią mieć nowszy sprzęt, mniejsze ryzyko awarii i wyższy komfort pracy.
Leasing finansowy działa trochę inaczej. Auto jest ujmowane bardziej jak składnik majątku firmy, a po spłacie staje się jej własnością. To rozwiązanie częściej wybierają osoby, które planują użytkować pojazd długo i nie chcą go oddawać po kilku latach. W obu przypadkach można mówić o wygodzie finansowej, ale efekt końcowy jest inny.
Jakie są zalety finansowania w leasingu?
Największa zaleta jest prosta - nie trzeba zamrażać całej kwoty zakupu. To szczególnie istotne przy aucie dostawczym, które często kosztuje naprawdę sporo, zwłaszcza w lepiej wyposażonych wersjach. Zamiast jednego dużego wydatku firma rozkłada koszt na raty. Dzięki temu łatwiej zachować płynność.
Do plusów można dorzucić także:
- niższy próg wejścia niż przy zakupie za gotówkę,
- możliwość dopasowania wysokości wpłaty własnej,
- przewidywalne miesięczne koszty,
- uproszczone planowanie budżetu,
- opcję wymiany auta na nowsze po zakończeniu umowy.
W praktyce leasing Forda Transita dostawczego bywa wygodny dla firm, które wolą pracować na bieżącym cash flow niż blokować środki w pojeździe.
Zakup Forda Transita do firmy - kiedy ma więcej sensu?
Zakup auta na własność nadal ma swoich zwolenników i to z bardzo dobrych powodów. Jeśli firma chce korzystać z pojazdu długo, intensywnie i bez częstego wymieniania go na nowszy, zakup może się obronić. Szczególnie wtedy, gdy przedsiębiorca ma środki własne albo korzysta z kredytu na warunkach, które są dla niego korzystne.
Zakup daje pełną kontrolę. Auto należy do firmy i można nim zarządzać bez ograniczeń typowych dla leasingu. Nie trzeba martwić się limitami wynikającymi z umowy, zasadami zwrotu czy warunkami wykupu. To duży komfort dla osób, które nie lubią zależności od finansującego.
Zakup za gotówkę a kredyt
Zakup za gotówkę oznacza natychmiastowe obciążenie budżetu, ale potem firma nie ma zobowiązania miesięcznego wobec leasingodawcy. To dobre rozwiązanie dla przedsiębiorstw, które mają stabilne przychody i nie chcą dopłacać do finansowania. Minusem jest oczywiście mniejsza płynność. Wydanie dużej kwoty na samochód może osłabić możliwości inwestycyjne firmy.
Kredyt też ma sens, ale trzeba liczyć się z odsetkami, prowizją i innymi kosztami finansowania. Zwykle daje większą swobodę własności niż leasing, lecz nie zawsze jest prostszy w obsłudze. Wybór między gotówką a kredytem zależy więc od tego, czy bardziej liczy się bezpieczeństwo finansowe, czy zachowanie rezerwy kapitałowej.
Kiedy zakup bywa lepszy
Zakup często wygrywa tam, gdzie samochód ma pracować długo i niekoniecznie musi być często wymieniany. Dotyczy to zwłaszcza firm, które:
- planują użytkować auto przez wiele lat,
- robią bardzo duże przebiegi,
- nie chcą ograniczeń umownych,
- wolą budować majątek trwały,
- mają mocną pozycję finansową.
Jeżeli pojazd ma służyć przez długi czas i nie ma presji na regularną wymianę, zakup może okazać się prostszy oraz tańszy w długim horyzoncie.
Koszty leasingu Forda Transita dostawczego w praktyce
Na pierwszy rzut oka leasing wygląda często korzystniej niż zakup, bo miesięczna rata bywa łatwiejsza do udźwignięcia. Jednak warto patrzeć szerzej. Liczy się nie tylko sama rata, ale też opłata wstępna, wykup, ubezpieczenie oraz warunki serwisowe. Dopiero suma tych elementów pokazuje realny koszt.
W przypadku auta dostawczego wysokość raty zależy od wielu czynników. Znaczenie ma cena pojazdu, okres umowy, wkład własny, wartość wykupu i ewentualne dodatkowe usługi. Jeśli wybierasz wyższą wersję wyposażenia, raty naturalnie rosną. Jeśli chcesz niższe obciążenie miesięczne, zwykle trzeba zaakceptować dłuższą umowę albo wyższą wpłatę własną.
Co wpływa na koszt miesięczny?
Na koszt leasingu wpływają przede wszystkim:
- cena katalogowa auta,
- wysokość wpłaty początkowej,
- długość umowy,
- przewidywana wartość końcowa,
- rodzaj leasingu,
- oprocentowanie i opłaty dodatkowe.
Warto też pamiętać, że samochód dostawczy często wymaga solidnego ubezpieczenia. Przy nowych autach to po prostu standard. Do tego mogą dojść pakiety serwisowe, assistance czy wymogi związane z zabezpieczeniem pojazdu.
Ukryte wydatki, o których łatwo zapomnieć
Leasing bywa kuszący, ale nie należy patrzeć tylko na reklamowaną ratę. W realnym rozrachunku trzeba uwzględnić także:
- ubezpieczenie AC i OC,
- koszty serwisowania,
- wymianę opon,
- ewentualne naprawy eksploatacyjne,
- opłaty za przekroczenie limitów lub uszkodzenia przy zwrocie,
- koszt wykupu, jeśli firma chce zatrzymać auto.
To właśnie te elementy sprawiają, że porównanie leasingu i zakupu powinno być oparte na całkowitym koszcie posiadania, a nie na samym miesięcznym obciążeniu.
Podatki i rozliczenia - leasing a zakup w firmie
W polskich realiach podatki potrafią mocno zmienić opłacalność całej operacji. Przy leasingu Forda Transita dostawczego przedsiębiorca może rozliczać opłaty zgodnie z zasadami właściwymi dla działalności gospodarczej i rodzaju używania pojazdu. To często oznacza wygodniejsze ujmowanie kosztów niż przy zakupie za gotówkę.
Przy zakupie na własność samochód staje się środkiem trwałym i trzeba go amortyzować. To rozkłada koszt w czasie. Z jednej strony daje przewidywalność, z drugiej - nie pozwala od razu wrzucić całej wartości auta w koszty. Dla części firm to wada, dla innych po prostu normalny element gry.
W praktyce leasing często wygrywa tam, gdzie przedsiębiorca chce szybciej obniżać bieżący wynik podatkowy. Zakup może natomiast dawać większy sens wtedy, gdy liczy się długoterminowe posiadanie pojazdu i pełna kontrola nad jego rozliczaniem. Każdy przypadek trzeba jednak policzyć osobno, bo drobna różnica w strukturze kosztów potrafi zmienić końcowy wynik.
Co bardziej się opłaca przy różnych typach działalności?
Nie ma jednego wariantu idealnego dla wszystkich branż. Dla firmy budowlanej ważna będzie wytrzymałość, możliwość szybkiej wymiany auta i kontrola kosztów miesięcznych. W takiej sytuacji leasing często sprawdza się bardzo dobrze. Płynność jest zachowana, a nowy Transit nie wymaga od razu dużych inwestycji.
W firmie kurierskiej lub transportowej liczy się z kolei przebieg, niezawodność i dostępność pojazdu. Jeśli samochód ma jeździć dużo i regularnie, leasing nadal ma sens, ale zakup bywa atrakcyjny, gdy firma planuje długo korzystać z jednego egzemplarza. Serwis i przestoje trzeba wtedy liczyć bardzo ostrożnie.
Dla jednoosobowej działalności często decydujące są kwestie prostoty i gotówki. Jeśli biznes jest sezonowy albo niestabilny, leasing może dać większy oddech. Jeśli firma ma stabilne zlecenia i chce budować majątek, zakup może być bardziej naturalny. Widać więc wyraźnie, że nie chodzi tylko o auto, lecz o model prowadzenia firmy.
Jak podjąć dobrą decyzję bez przepłacania?
Najrozsądniej jest spojrzeć na cały obraz. Nie wystarczy porównać raty leasingowej z jednorazową ceną zakupu. Trzeba policzyć czas użytkowania, przewidywaną wartość odsprzedaży, koszty serwisu, ubezpieczenia i wpływ na budżet firmy. Dopiero wtedy widać, co naprawdę bardziej się opłaca.
Dobrą praktyką jest przygotowanie dwóch wariantów:
- leasing na 3 lub 4 lata z wykupem albo bez wykupu,
- zakup za gotówkę albo na kredyt i użytkowanie przez dłuższy okres.
Warto też spojrzeć na praktykę, nie tylko na teorię. Jeśli firma co kilka lat wymienia flotę, leasing zwykle będzie bardziej wygodny. Jeżeli auto ma zostać w firmie na długo, zakup potrafi być sensowniejszy. Najgorszym scenariuszem jest wybór „na oko”, bez liczb. W transporcie i usługach to prosta droga do przepłacania.
Najczęstsze błędy przy wyborze finansowania
Wielu przedsiębiorców popełnia podobne błędy. Zbyt mocno skupiają się na racie, a za mało na całym koszcie. Czasem też nie biorą pod uwagę tego, jak intensywnie auto będzie używane. A to spora różnica, bo dostawczak pracujący codziennie w mieście zużywa się szybciej niż pojazd jeżdżący sporadycznie.
Do najczęstszych błędów należą:
- porównywanie tylko miesięcznej raty,
- ignorowanie kosztu ubezpieczenia,
- brak analizy wykupu,
- nieuwzględnienie utraty wartości,
- zbyt optymistyczna ocena przebiegów,
- wybór zbyt drogiej wersji wyposażenia bez realnej potrzeby.
W praktyce najlepsze decyzje zapadają wtedy, gdy przedsiębiorca patrzy na auto jak na narzędzie pracy, a nie jak na gadżet.
Leasing czy zakup Forda Transita?
Jeśli firma potrzebuje elastyczności, chce zachować płynność i planuje wymianę auta co kilka lat, leasing Forda Transita dostawczego zwykle będzie bardzo rozsądnym wyborem. Daje przewidywalne koszty, niższy próg wejścia i wygodę użytkowania. Sprawdza się szczególnie tam, gdzie pojazd ma szybko zacząć zarabiać.
Z kolei zakup bardziej pasuje do firm, które chcą mieć pełną własność, używać auta długo i nie lubią ograniczeń umownych. To rozwiązanie dla tych, którzy myślą długofalowo i wolą zbudować majątek w firmie zamiast cyklicznie wymieniać samochód.
Najkrócej mówiąc - leasing daje więcej swobody finansowej tu i teraz, a zakup większą kontrolę w dłuższym okresie. Wybór zależy od strategii firmy, sposobu użytkowania auta i realnych liczb. A te, jak zwykle, najlepiej pokazują prawdę.
FAQ
Czy leasing Forda Transita dostawczego jest opłacalny dla małej firmy?
Tak, szczególnie jeśli firma chce ograniczyć jednorazowy wydatek i zachować płynność. Leasing bywa wygodny przy małej działalności, bo pozwala korzystać z auta bez zamrażania dużej kwoty.
Czy lepiej kupić Forda Transita za gotówkę?
To zależy od sytuacji finansowej firmy. Zakup za gotówkę ma sens, gdy przedsiębiorca ma zapas środków i nie chce miesięcznych zobowiązań. Jeśli jednak gotówka jest potrzebna do bieżącej działalności, leasing może być rozsądniejszy.
Co bardziej się opłaca przy dużych przebiegach?
Przy dużych przebiegach decyzja zależy od tego, jak długo auto ma zostać w firmie. Leasing bywa lepszy przy częstej wymianie floty, a zakup przy długim użytkowaniu jednego pojazdu.
Czy Ford Transit dobrze trzyma wartość?
Transit jest popularny na rynku wtórnym, więc sprzedaż używanego egzemplarza nie jest zwykle problemem. Ostateczna wartość zależy jednak od wersji, stanu technicznego, przebiegu i historii serwisowej.
Czy leasing daje korzyści podatkowe?
W wielu przypadkach tak, bo raty i część kosztów eksploatacyjnych można rozliczać zgodnie z zasadami dla działalności gospodarczej. Warto jednak przeanalizować konkretne warunki z księgowym, bo dużo zależy od sposobu użytkowania pojazdu.


